1.- Introducción
Tras escribir mi primer artículo teórico, aquí comparto un caso práctico ficticio, para aplicar mis conocimientos. La situación de partida es la siguiente:
Tenemos los datos de ventas correspondientes al primer trimestre de 2025 de una empresa (abarcando desde el 5 de enero hasta el 26 de marzo de 2025). Sabemos cuánto vende de cada producto, pero queremos saber cuáles son realmente los productos más rentables.
2.- Presentación de los datos
Para este análisis se ha utilizado un conjunto de datos de una empresa correspondiente a operaciones comerciales realizadas durante el primer trimestre de 2025. Puedes descargar el archivo de Excel aquí:
El conjunto de datos está compuesto por 36 registros y contiene las siguientes variables:
- Fecha: día en el que se registra la operación
- Producto: producto comercializado. Hay un total de 8 productos diferentes.
- Categoría: categoría a la que pertenece cada producto.
- Ciudad: ciudad en la que se comercializa el producto.
- Unidades: número de unidades vendidas.
- Precio (unidad): precio de venta de cada unidad.
- Coste (unidad): coste asociado a cada unidad.
3.- Preparando los datos
Antes de comenzar el análisis, he realizado una serie de comprobaciones para asegurar que los datos estuvieran preparados para su análisis.
Estos son los pasos que he seguido:
- Detectar valores vacíos: No había registros con valores vacíos.
- Comprobar tipos de datos: hay una variable temporal (Fecha), variables cualitativas (Producto, Categoría y Ciudad) y variables cuantitativas (Unidades, Precio (unidad), Coste(unidad)).
- Eliminar duplicados: se buscaron registros duplicados y no se detectó ninguno.
- Revisar errores: se revisaron los datos en busca de valores o registros incorrectos y no se detectaron errores.
- Crear nuevas columnas: se crearon las columnas Ventas, Coste Total, Beneficio y Margen, que permitirán realizar posteriormente un análisis más completo de las ventas y la rentabilidad. Se han calculado así estas variables:
- Ventas = Unidades x Precio (unidad)
- Coste total = Unidades x Coste (unidad)
- Beneficio = Ventas – Coste total
- Margen = (Beneficio / Ventas) × 100
4.- Primer análisis:
Pregunta 1: ¿Qué productos se vendieron más?
A partir de la pestaña Análisis de datos, se ha creado una tabla dinámica para conocer el número de unidades vendidas de cada producto.
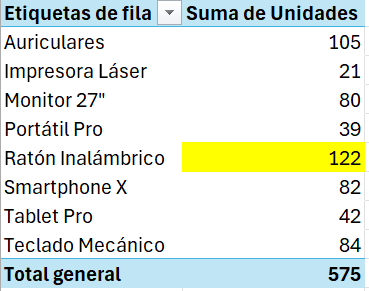
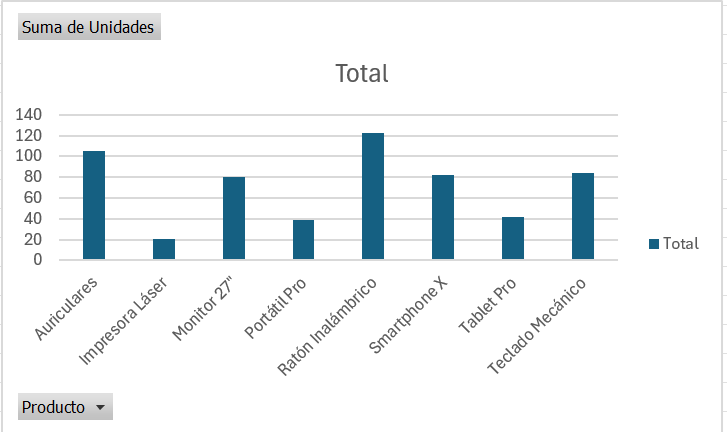
El resultado muestra que el Ratón Inalámbrico es el producto con mayor número de unidades vendidas, con 122 unidades, seguido de los Auriculares, con 105 unidades. A continuación se encuentran el Teclado Mecánico, con 84 unidades, el Smartphone X, con 82 unidades, y el Monitor 27” con 80 unidades.
A partir de la tabla dinámica se ha creado el siguiente gráfico:
Pregunta 2: ¿Cuáles son los productos con mayor facturación?
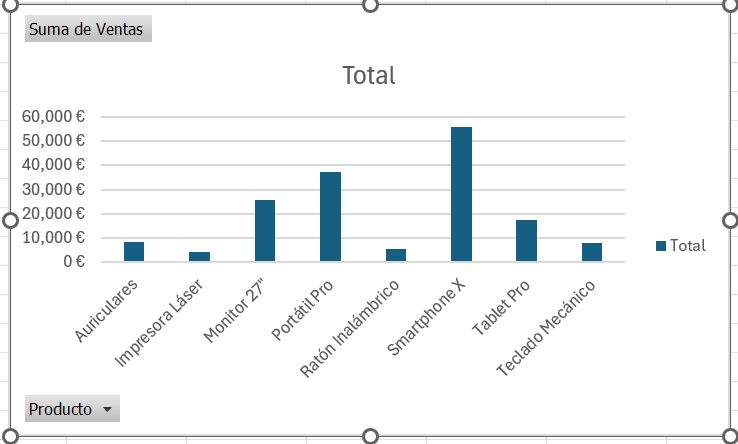
Para responder a esta pregunta, se ha creado una nueva tabla dinámica utilizando la variable Ventas, calculada previamente.
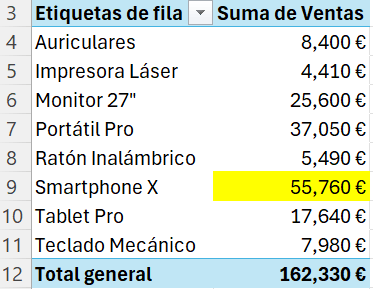
El resultado muestra que el Smartphone X es el producto que generó una mayor facturación, con 55.760 €, seguido del Portátil Pro, con 37.050 €. A continuación se sitúan el Monitor 27”, con 25.600 €, y la Tablet Pro, con 17.640 €.
5. Segundo análisis: ¿vender más significa ganar más?
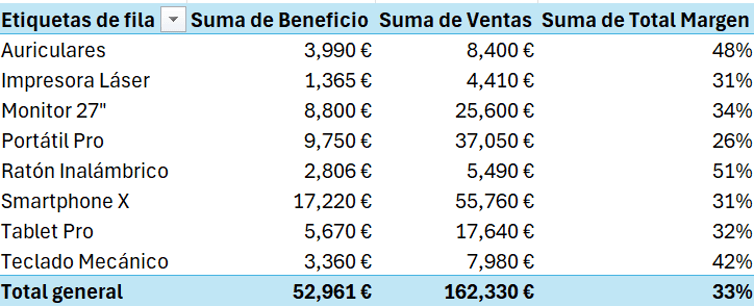
Para responder a esta pregunta se crea la siguiente tabla dinámica con el campo calculado Suma Total Margen:
A partir de la tabla dinámica se ha creado el siguiente gráfico:
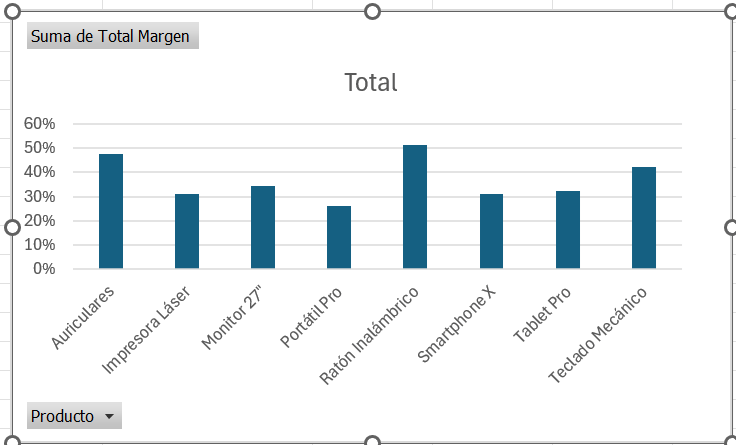
Viendo tanto la tabla dinámica como el gráfico se llega a la siguiente conclusión:
El Smartphone X es el producto con mayor facturación, con 55.760 €, pero no es el producto con mayor margen, ya que tiene un 31%. El producto con mayor margen es el Ratón Inalámbrico con un 51% de margen y una facturación de 5.490 €, seguido de los Auriculares, con un 48% de margen y una facturación de 8.400 €.
Por lo tanto, podemos concluir que tener una mayor facturación no significa necesariamente tener un mayor margen. Para analizar la rentabilidad de un producto hay que tener en cuenta no solo lo ganado en las ventas sino también los costes asociados a esas ventas. En este caso, aunque el Smartphone X genera el mayor beneficio en términos absolutos, el Ratón Inalámbrico obtiene una mayor rentabilidad en relación con sus ventas.
6.- ¿Dónde están las oportunidades?
Para buscar oportunidades, he cruzado los datos de producto y ciudad para comprobar si existen productos que tengan un comportamiento especialmente bueno en determinadas ciudades.
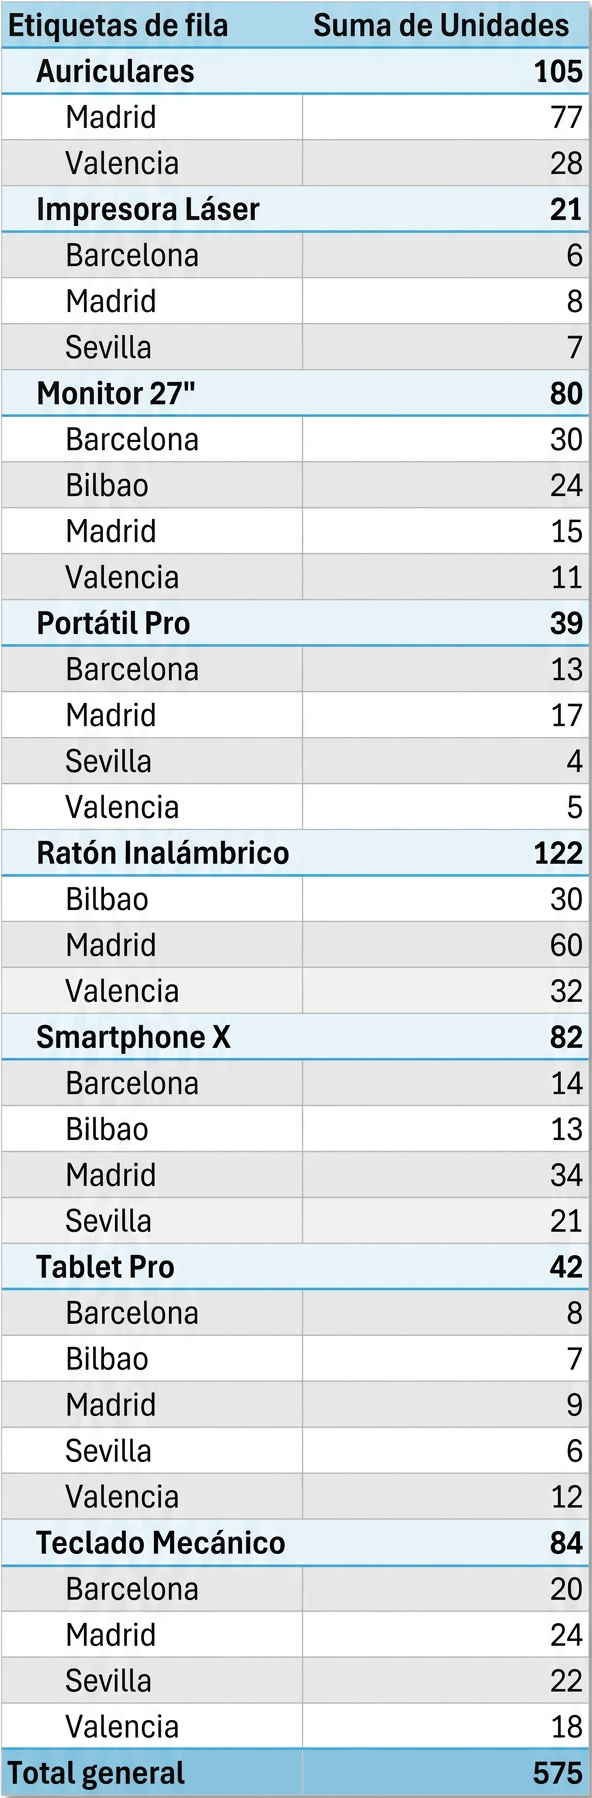
Los resultados muestran algunos patrones interesantes. En Madrid los productos que más unidades vendieron son los Auriculares, con un total de 77 unidades, seguidos de los Ratones Inalámbricos, con 60 unidades. También destacan los Smartphone X, con 34 unidades, y los Teclados Mecánicos, con 24 unidades.
Por otro lado, en Barcelona destaca especialmente el Monitor 27”, con 30 unidades vendidas.
Estos datos pueden indicar que existen oportunidades diferentes según la ciudad. Por ejemplo, podría ser interesante potenciar los Auriculares y los Ratones Inalámbricos en Madrid, mientras que el Monitor 27” parece tener un buen comportamiento en Barcelona.
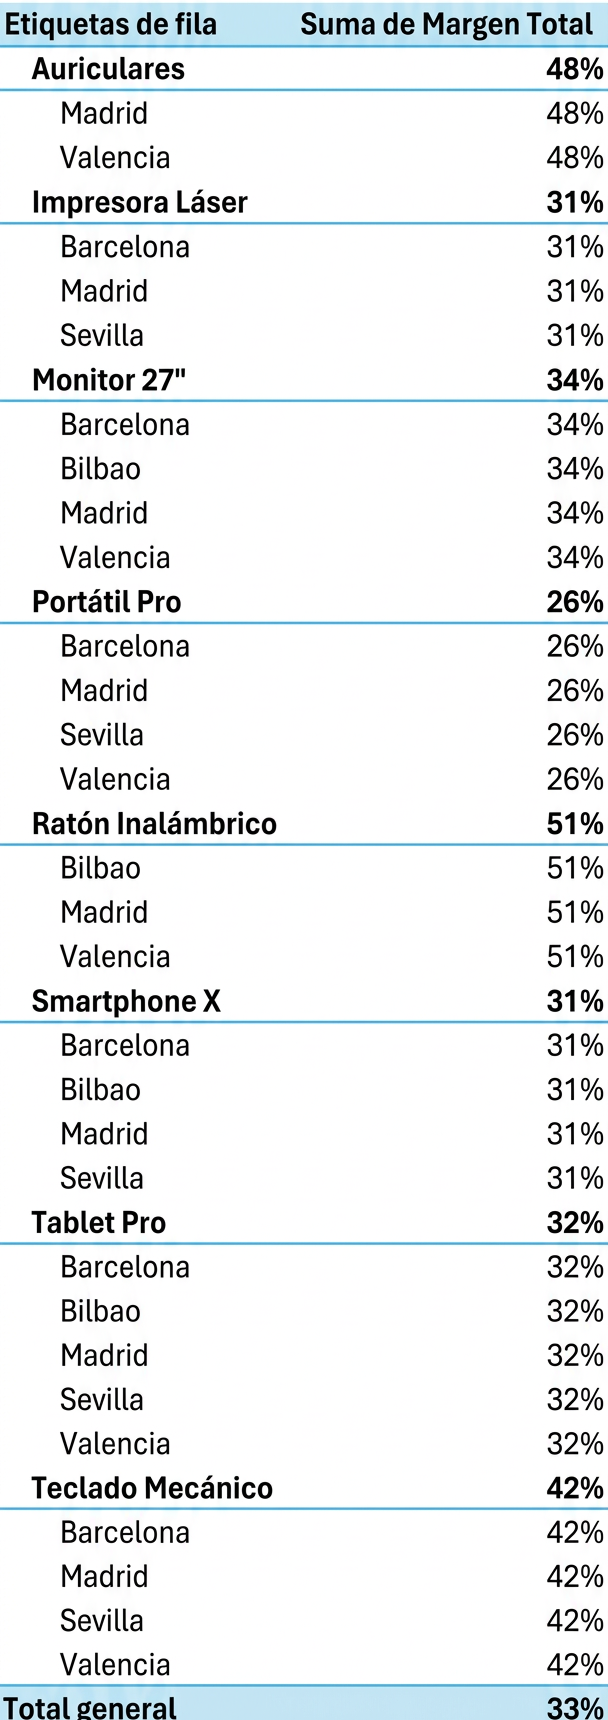
En cuanto al margen de beneficios, vemos que en Madrid los Auriculares tuvieron un margen del 48%, el Ratón Inalámbrico un 51%, el Smartphone X un 31% y el Teclado Mecánico un 42%. Mientras que en Barcelona, el Monitor 27” obtuvo un margen del 34%.
¿Hay productos con mucho volumen pero poco margen? Respecto a la relación entre volumen y margen, no se observan productos con un volumen de ventas elevado y un margen especialmente bajo. En general, los productos que presentan un mayor número de unidades vendidas mantienen también márgenes relativamente elevados. Por lo tanto, en los datos analizados no parece existir un producto que destaque negativamente por combinar un volumen alto de ventas con una baja rentabilidad.
7.- ¿Qué he aprendido?
Para realizar este análisis he utilizado exclusivamente Excel. Esta herramienta me ha ayudado a repasar cómo utilizar tablas dinámicas y gráficos y, dentro de las tablas dinámicas, he aprendido como añadir un campo calculado.
Lo que más me ha costado ha sido resolver el punto 5, ya que inicialmente no había calculado correctamente los márgenes totales para cada producto. Esto me ha ayudado a comprender la importancia de elegir correctamente las fórmulas y de interpretar los datos antes de sacar conclusiones.
Aunque la tabla original no contenía errores, este análisis también me ha permitido entender la importancia de revisar y preparar los datos antes de analizarlos, ya que un error en la interpretación o en los cálculos puede llevar a conclusiones incorrectas.
En cuanto a la conclusión empresarial que más me ha sorprendido es que el Ratón Inalámbrico es el producto con un mayor margen de beneficios, con un 51%, a pesar de que su facturación, 5.490 €, ha sido inferior a la de otros productos. Esto demuestra que un producto que factura menos puede ser más rentable en proporción a sus ventas.
8.- Conclusiones
A partir del análisis realizado, podemos concluir que no siempre el producto que más factura es el más rentable para la empresa. Por ejemplo, el Smartphone X es el producto con mayor facturación, con 55.760 €, pero su margen de beneficio es del 31%. En cambio, el Ratón Inalámbrico tiene una facturación menor, de 5.490 €, pero alcanza un margen del 51%.
También hemos podido observar que existen diferencias entre las ciudades y los productos vendidos, por lo que analizar conjuntamente las unidades vendidas, la facturación y el margen puede ayudar a detectar oportunidades de negocio.
Por tanto, para tomar decisiones empresariales, no basta con fijarse únicamente en cuánto se vende, sino que también es importante tener en cuenta los costes y la rentabilidad de cada producto.
¿Podríamos llegar a las mismas conclusiones utilizando Python? Más adelante lo descubriremos. 👏
Puedes descargar el archivo de Excel con el análisis de datos aquí:
Fuentes
- IBM Data Analyst Professional Certificate – Coursera
- OpenAI – ChatGPT: utilizado como herramienta de apoyo para la interpretación de los datos, la revisión de los cálculos y la redacción de las conclusiones.
- Microsoft Excel: utilizado para el tratamiento de los datos, tablas dinámicas, campos calculados y gráficos.
Créditos
 Analizando Datos

Leave a comment